小麦国储粮的“控市”分析
时间:2016-12-07 16:32 来源:中国粮油信息网 作者:邓晨光 点击:次
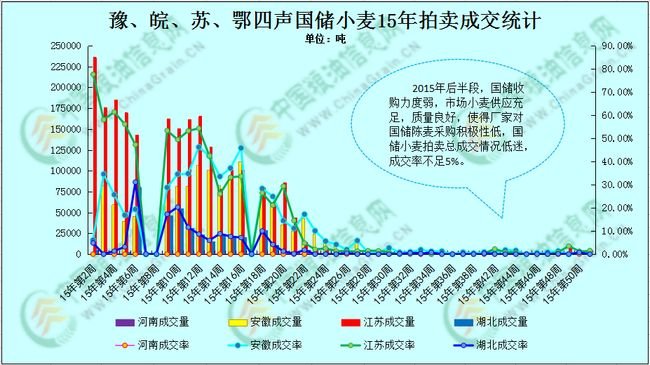
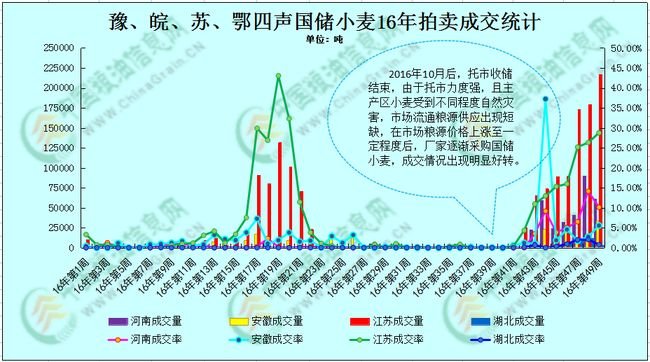
小麦国储拍卖政策是当前市场热议的话题。在可流通粮源紧缺、供需失衡的背景下,国储拍卖成为市场最强供应端。本文基于2015-2016年拍卖数据,解析成交率规律及其对市场的影响。 一、国储小麦拍卖成交数据解读 下图展示了2015-2016年河南、安徽、江苏、湖北四省的国储小麦拍卖成交数据对比。
2015年数据整体呈递减走势,江苏最为明显,成交率从1月13日的77.63%降至5月26日的14.52%,此后维持在5%以下。安徽和河北虽无显著递减,但年初高位波动后,6-7月成交率接近零点。
2016年成交情况与2015年不同,呈现明显周期波动。4月26日至5月31日,成交率增长近20个百分点,5月20日达波峰后快速下行。经历4个半月低迷期后,成交率再次攀升,至12月9日仍维持高位。
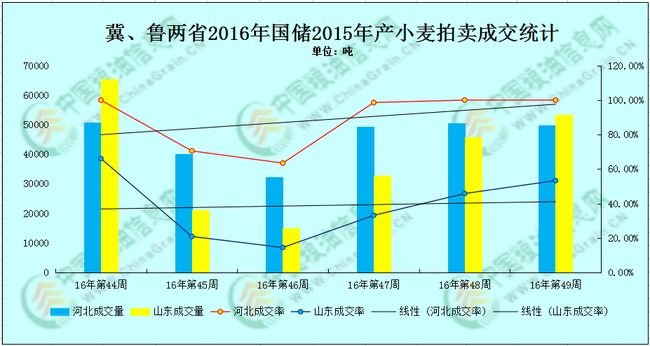
二、国储小麦拍卖成交数据分析 2015年初,年关备货需求强,市场余粮紧缺,且河南、安徽、江苏、湖北开始投放14年国储小麦,厂家采购积极,成交率高。春节后需求放缓,成交率波动下跌。6月新麦上市,国储麦与新麦价差大,厂家转向市场粮源。2015年托市收储力度弱,市场余粮充足且粮质好,导致国储拍卖低迷,持续至2016年第一季度。 2016年4-6月青黄不接,市场余粮不足,成交率上涨属正常。但11月成交率再次大幅上升,原因在于夏季主产区遭受天气灾害,河南、安徽、江苏受灾严重,小麦价格偏低。国家托市收储力度强,贸易商迅速将小麦销往收储库点。10月收储结束后,优质粮源紧缺,麦价高涨。国家为平抑价格,11月增加2012和2015年小麦拍卖量,厂家采购积极性增加。经过一个月博弈,市场余粮价格与国储采购成本持平。12月临近年关,备货意愿增强,成交率提升。 河北和山东情况特殊:2015年1月至2016年10月,国储未拍卖河北小麦;山东虽增加23928吨14年产白小麦,但因质量差、起拍价高而流拍,仅11月1日和12月9日略有成交。11月国家增加冀鲁两省15万吨2015年产小麦拍卖量,市场采购积极性较高,成交率缓慢上涨。
综上所述,当前厂家参与国储拍卖的积极性较高,成交率逐渐增加,有望在本月达最高值。市场粮源短缺时,厂家采购重心转向国储拍卖。国储拍卖顺利程度反映余粮情况,也是麦价变动的提示。目前国储拍卖成本较高,为市场余粮提供上涨空间。预计12月市场余粮价格坚挺,部分厂家收购报价已涨至1.33-1.34元/斤(二等粮),与国储二等麦成本相当。截至2016年9月30日,主产省最低收购价小麦收购量累计2852.95万吨,同比增加773.70万吨,2015-2016年产小麦国储余粮超4500万吨,去库存压力大。在国储拍卖底价不上涨的前提下,市场余粮价格上涨空间有限,建议有库存的贸易商适当出售。 (责任编辑:泉水) |