
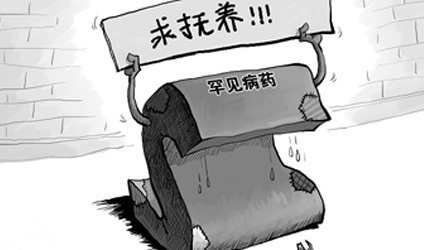
根据世界卫生组织(WHO)的定义,罕见病是指患病人数占总人口0.65‰至1‰的疾病,包括白血病、血友病、苯丙酮尿症、白化病、成骨不全症、戈谢病等。尽管各国对罕见病的认定标准存在差异,全球已确认的罕见病已超过7000种,其中约80%与遗传因素相关。由于罕见病药物研发成本高、市场回报低,企业缺乏研发动力,导致相关治疗药物(即“孤儿药”)稀缺且价格昂贵。
中国目前尚无官方统一的罕见病定义,也缺乏明确的发病率划分标准。政策支持不足、医保报销缺失,使罕见病治疗长期处于“三无”状态。据估计,中国罕见病患者总数约1680万,其中95%的疾病尚无有效治疗方案,国内孤儿药研发几乎空白,患者主要依赖昂贵的进口药物,甚至面临无药可用的困境。
近年来,随着社会认知提升、政策扶持出台以及诊断技术的进步,罕见病领域正迎来转机。孤儿药市场预计将进入快速上升期。例如,2016年10月,美国食品药品监督管理局(FDA)批准了中国依生生物自主研发的肝癌治疗药物YS-ON-001取得孤儿药资格,一旦上市将享有7年美国市场独占期。利用孤儿药地区差异进行全球同步开发,已成为许多药企的战略选择。依生生物董事长张译指出,在美国开发孤儿药的优势包括开发费用低、定价高、盈利高、周期短,加之美国成熟的政策激励和审批体系,使其成为孤儿药全球同步化的首选市场。
各国激励政策推动孤儿药发展
为了鼓励孤儿药研发,多国出台了激励措施。美国1983年颁布《孤儿药法案》,提供快速审批、税费减免、申报费免除、研发补助及7年市场独占权。法案实施前美国仅有38种孤儿药,而2011至2014年间,FDA批准的新药中孤儿药占比达30%至40%。2015年获批的孤儿药达21种,占当年新药总数的47%。日本自1993年实施孤儿药发展计划以来,已批准近200种孤儿药,其中多数为国外企业研发。中国国家药品监督管理局(原CFDA)于2016年发布《关于解决药品注册申请积压实行优先审评审批的意见》,明确罕见病药物可享受优先审评,为国内孤儿药研发释放积极信号。
低投入、高回报与较短开发周期
新药研发中60%至80%的成本集中于临床试验,传统药物需大量患者、周期8至10年且风险高。而孤儿药在政策支持下,部分Ⅲ期试验仅需几十例患者即可获批,显著降低研发风险。同时,孤儿药定价较高,欧美商业保险通常覆盖,进一步降低企业风险。2015年路透社数据显示,过去十年孤儿药销售年均增长率优于非孤儿药,全球十大畅销药物中有七种为孤儿药。多家专业机构预测孤儿药市场将成为制药领域利润最高的板块之一,大型药企纷纷布局。
广阔的市场空间
目前全球已上市孤儿药约400种,另有450种处于研发管线。即便在美国,绝大多数罕见病仍无药可治,孤儿药市场存在巨大未满足需求。
精准医学理念与技术驱动
基因测序、质谱分析、生物信息学等技术的快速发展推动了精准医学在罕见病领域的应用。针对特定基因突变或生物标志物的治疗模式加速了孤儿药的研发进程。
结语
孤儿药市场的发展对罕见病患者及社会整体具有积极意义。然而,中国尚未明确罕见病定义,多数孤儿药价格偏高且未纳入医保,导致患者面临“无药可医”或“因病致贫”的困境。解决这一问题需要政府、非政府组织、患者团体及医药企业等多方协同努力,包括完善罕见病定义、建立专项医保、加大本土研发投入及推进国际同步注册等。